Domain goldankäufer.de kaufen?
Wir ziehen mit dem Projekt
goldankäufer.de um.
Sind Sie am Kauf der Domain
goldankäufer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain goldankäufer.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
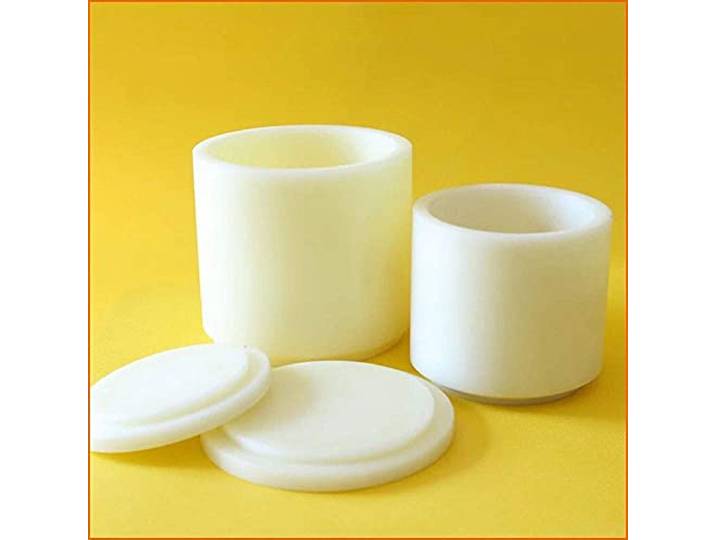
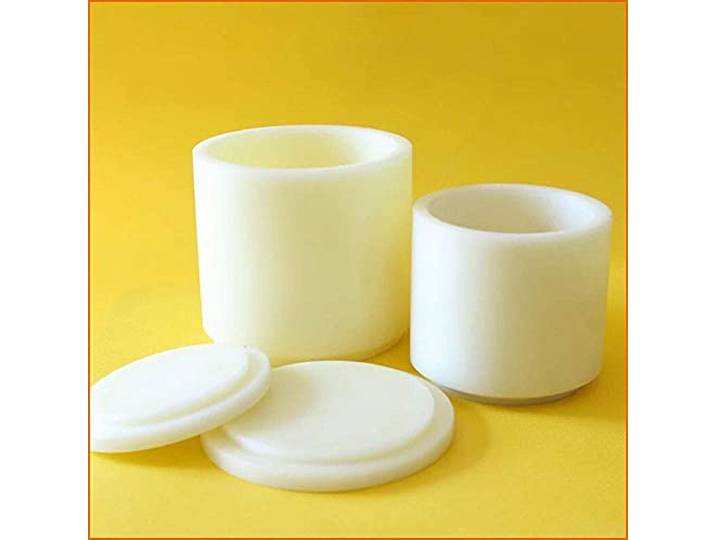
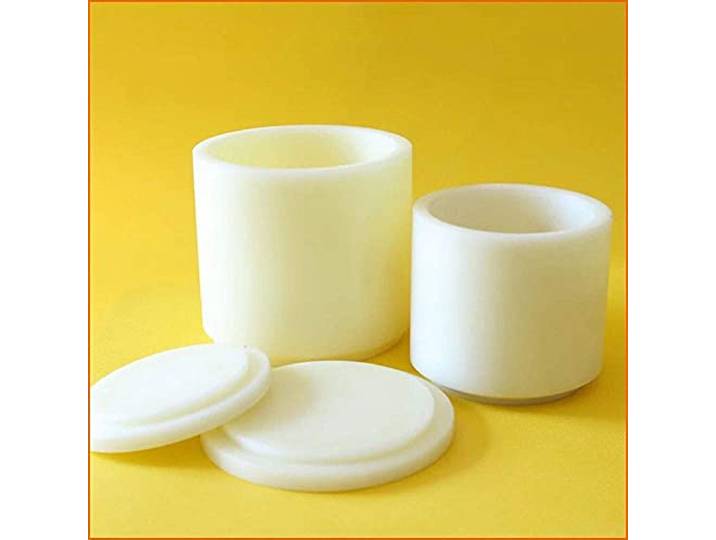
Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml)Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml). NYLON 1010: Hergestellt aus hochwertigem Nylon 1010-Material mit glattem Aussehen, Härte, Zähigkeit und Schlagfestigkeit for lange Haltbarkeit AUSGEZEICHNETE VERSCHLEISSBESTÄNDIGKEIT: Das äußerst verschleißfeste Gefäß widersteht verschiedenen Lösungsmitteln, einschließlich Aceton und Alkohol, ohne dass Ihre Proben während des Mahlens verunreinigt werden 500 ml Fassungsvermögen: Außendurchmesser 107 mm, Innendurchmesser 90 mm, Gesamthöhe 110 mm, Tiefe 85 mm, ideale Größe for Labor-Planetenkugelmühlenanwendungen SCHLEIFEFFIZIENZ: Lange Lebensdauer und effizientes Mahlen machen es for den wiederholten Einsatz im Labor geeignet BREITE ANWENDUNG: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft, anorganische Metallpulver, nichtmetallische Pulver und Pigmentverarbeitung Farbe:One Color548,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml)Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml). NYLON 1010: Hergestellt aus hochwertigem Nylon 1010-Material mit glattem Aussehen, Härte, Zähigkeit und Schlagfestigkeit for lange Haltbarkeit AUSGEZEICHNETE VERSCHLEISSBESTÄNDIGKEIT: Das äußerst verschleißfeste Gefäß widersteht verschiedenen Lösungsmitteln, einschließlich Aceton und Alkohol, ohne dass Ihre Proben während des Mahlens verunreinigt werden 500 ml Fassungsvermögen: Außendurchmesser 107 mm, Innendurchmesser 90 mm, Gesamthöhe 110 mm, Tiefe 85 mm, ideale Größe for Labor-Planetenkugelmühlenanwendungen SCHLEIFEFFIZIENZ: Lange Lebensdauer und effizientes Mahlen machen es for den wiederholten Einsatz im Labor geeignet BREITE ANWENDUNG: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft, anorganische Metallpulver, nichtmetallische Pulver und Pigmentverarbeitung Farbe:One Color417,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml)Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml). NYLON 1010-MATERIAL: Dieser Mahlbehälter besteht aus hochwertigem Nylon 1010 und bietet Härte, Zähigkeit und Schlagfestigkeit for einen zuverlässigen Laboreinsatz AUSGEZEICHNETE CHEMISCHE BESTÄNDIGKEIT: Beständig gegen eine Vielzahl von Lösungsmitteln, einschließlich Aceton und Alkohol, und gewährleistet so keine Produktverschmutzung während des Mahlvorgangs SCHLEIFEFFIZIENZ: Verfügt über ein glattes Erscheinungsbild und eine äußerst verschleißfeste Konstruktion, die eine lange Lebensdauer und gleichmäßiges Schleifen gewährleistet PRÄZISE ABMESSUNGEN: 500 ml Fassungsvermögen mit 107 mm Außendurchmesser, 90 mm Innendurchmesser, 110 mm Gesamthöhe und 85 mm Tiefe for genaue Passform und Funktion BREITER ANWENDUNGSBEREICH: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft und anorganische Metallpulver Farbe:One Color414,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml)Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml). NYLON 1010-MATERIAL: Dieser Mahlbehälter besteht aus hochwertigem Nylon 1010 und bietet Härte, Zähigkeit und Schlagfestigkeit for einen zuverlässigen Laboreinsatz AUSGEZEICHNETE CHEMISCHE BESTÄNDIGKEIT: Beständig gegen eine Vielzahl von Lösungsmitteln, einschließlich Aceton und Alkohol, und gewährleistet so keine Produktverschmutzung während des Mahlvorgangs SCHLEIFEFFIZIENZ: Verfügt über ein glattes Erscheinungsbild und eine äußerst verschleißfeste Konstruktion, die eine lange Lebensdauer und gleichmäßiges Schleifen gewährleistet PRÄZISE ABMESSUNGEN: 500 ml Fassungsvermögen mit 107 mm Außendurchmesser, 90 mm Innendurchmesser, 110 mm Gesamthöhe und 85 mm Tiefe for genaue Passform und Funktion BREITER ANWENDUNGSBEREICH: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft und anorganische Metallpulver Farbe:One Color543,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
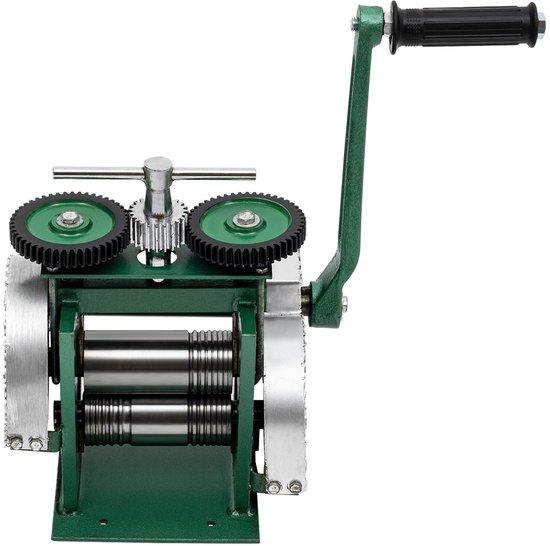
Schmuckherstellungsmaschine - Manuell bedienbar - Verstellbare Pressentlastung - Für EdelmetalleVerarbeiten Sie mit höchster Präzision verschiedene Edelmetalle wie Gold, Silber, Kupfer und Aluminium mit dieser praktischen, manuellen Schmuckwalze. Dieses tragbare Gerät ist sowohl für Hobbyisten als auch für professionelle Goldschmiede konzipiert, die kleine Metallobjekte und Drähte formen möchten. Dank der einstellbaren Walzendicke haben Sie die volle Kontrolle über das Endergebnis und können das Gerät einfach an jede Aufgabe anpassen. Da die Maschine vollständig manuell betrieben wird und keine Stromversorgung benötigt, bietet sie maximale Flexibilität in jeder Werkstatt. Eine robuste und kompakte Ergänzung für die handwerkliche Metallbearbeitung.331,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml)Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml). NYLON 1010: Hergestellt aus hochwertigem Nylon 1010-Material mit glattem Aussehen, Härte, Zähigkeit und Schlagfestigkeit for lange Haltbarkeit AUSGEZEICHNETE VERSCHLEISSBESTÄNDIGKEIT: Das äußerst verschleißfeste Gefäß widersteht verschiedenen Lösungsmitteln, einschließlich Aceton und Alkohol, ohne dass Ihre Proben während des Mahlens verunreinigt werden 500 ml Fassungsvermögen: Außendurchmesser 107 mm, Innendurchmesser 90 mm, Gesamthöhe 110 mm, Tiefe 85 mm, ideale Größe for Labor-Planetenkugelmühlenanwendungen SCHLEIFEFFIZIENZ: Lange Lebensdauer und effizientes Mahlen machen es for den wiederholten Einsatz im Labor geeignet BREITE ANWENDUNG: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft, anorganische Metallpulver, nichtmetallische Pulver und Pigmentverarbeitung Farbe:One Color548,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml)Nylon-Mahlgefäß, Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml). NYLON 1010: Hergestellt aus hochwertigem Nylon 1010-Material mit glattem Aussehen, Härte, Zähigkeit und Schlagfestigkeit for lange Haltbarkeit AUSGEZEICHNETE VERSCHLEISSBESTÄNDIGKEIT: Das äußerst verschleißfeste Gefäß widersteht verschiedenen Lösungsmitteln, einschließlich Aceton und Alkohol, ohne dass Ihre Proben während des Mahlens verunreinigt werden 500 ml Fassungsvermögen: Außendurchmesser 107 mm, Innendurchmesser 90 mm, Gesamthöhe 110 mm, Tiefe 85 mm, ideale Größe for Labor-Planetenkugelmühlenanwendungen SCHLEIFEFFIZIENZ: Lange Lebensdauer und effizientes Mahlen machen es for den wiederholten Einsatz im Labor geeignet BREITE ANWENDUNG: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft, anorganische Metallpulver, nichtmetallische Pulver und Pigmentverarbeitung Farbe:One Color417,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml)Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(250ml). NYLON 1010-MATERIAL: Dieser Mahlbehälter besteht aus hochwertigem Nylon 1010 und bietet Härte, Zähigkeit und Schlagfestigkeit for einen zuverlässigen Laboreinsatz AUSGEZEICHNETE CHEMISCHE BESTÄNDIGKEIT: Beständig gegen eine Vielzahl von Lösungsmitteln, einschließlich Aceton und Alkohol, und gewährleistet so keine Produktverschmutzung während des Mahlvorgangs SCHLEIFEFFIZIENZ: Verfügt über ein glattes Erscheinungsbild und eine äußerst verschleißfeste Konstruktion, die eine lange Lebensdauer und gleichmäßiges Schleifen gewährleistet PRÄZISE ABMESSUNGEN: 500 ml Fassungsvermögen mit 107 mm Außendurchmesser, 90 mm Innendurchmesser, 110 mm Gesamthöhe und 85 mm Tiefe for genaue Passform und Funktion BREITER ANWENDUNGSBEREICH: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft und anorganische Metallpulver Farbe:One Color414,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml)Nylon-Mahlgefäß, 500 ml Labor-Planetenkugelmühle, Schüssel for Edelmetalle, elektronische Keramik, 1 Stück(500ml). NYLON 1010-MATERIAL: Dieser Mahlbehälter besteht aus hochwertigem Nylon 1010 und bietet Härte, Zähigkeit und Schlagfestigkeit for einen zuverlässigen Laboreinsatz AUSGEZEICHNETE CHEMISCHE BESTÄNDIGKEIT: Beständig gegen eine Vielzahl von Lösungsmitteln, einschließlich Aceton und Alkohol, und gewährleistet so keine Produktverschmutzung während des Mahlvorgangs SCHLEIFEFFIZIENZ: Verfügt über ein glattes Erscheinungsbild und eine äußerst verschleißfeste Konstruktion, die eine lange Lebensdauer und gleichmäßiges Schleifen gewährleistet PRÄZISE ABMESSUNGEN: 500 ml Fassungsvermögen mit 107 mm Außendurchmesser, 90 mm Innendurchmesser, 110 mm Gesamthöhe und 85 mm Tiefe for genaue Passform und Funktion BREITER ANWENDUNGSBEREICH: Geeignet for Edelmetalle, elektronische Keramik, magnetische Materialien, Farbpigmente, Lebensmittel, Textilien, Landwirtschaft und anorganische Metallpulver Farbe:One Color543,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RISEN Solarpanel RSM40-8-410M mit 410 Watt - Balkonkraftwerk Solarmodul - Verkauf nur an EndverbraucherMit dem RISEN Solarpanel RSM40-8-410M erzeugen Sie unkompliziert Ihren eigenen, sauberen Strom. Die monokristallinen PERC-Module entsprechen der neuesten Technologie und sind so besonders effizient auf wenig Raum. Sie verfügen über 120 Halbzellen und besit267,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.